

在由上海有色网信息科技股份有限公司(SMM)主办的2026SMM锂电池原材料大会上,SMM锂电分析师 杨玏围绕“从错配到对冲——2027年锂电产业链的成本控制之道”的话题展开分享。她分别从价格机制、传导滞后与错配·成本控制工具·产业格局与风险等方面作出深入探讨。
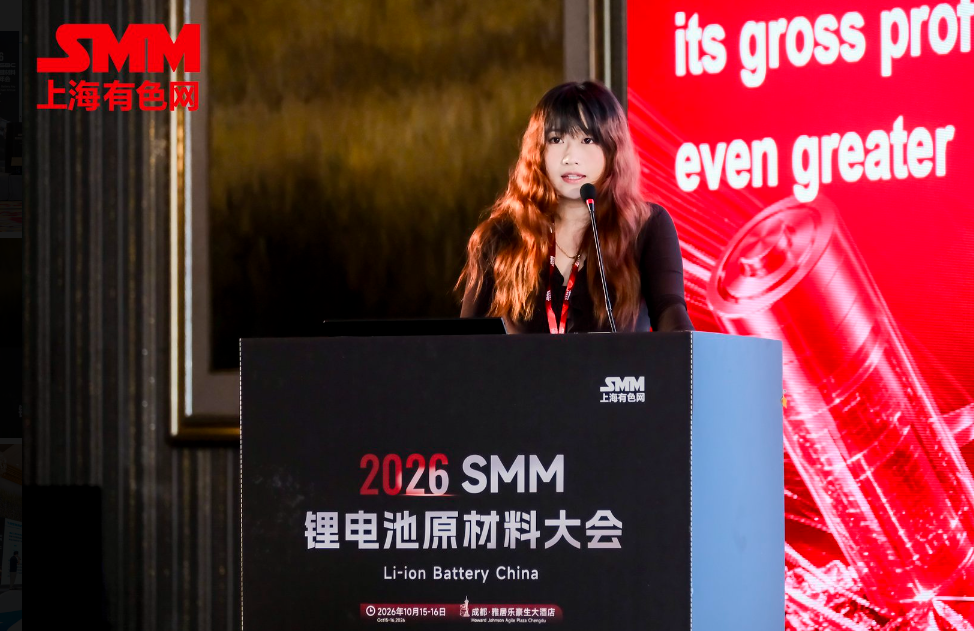
锂价翻倍:同一轮上涨,各环节的利润方向并不相同
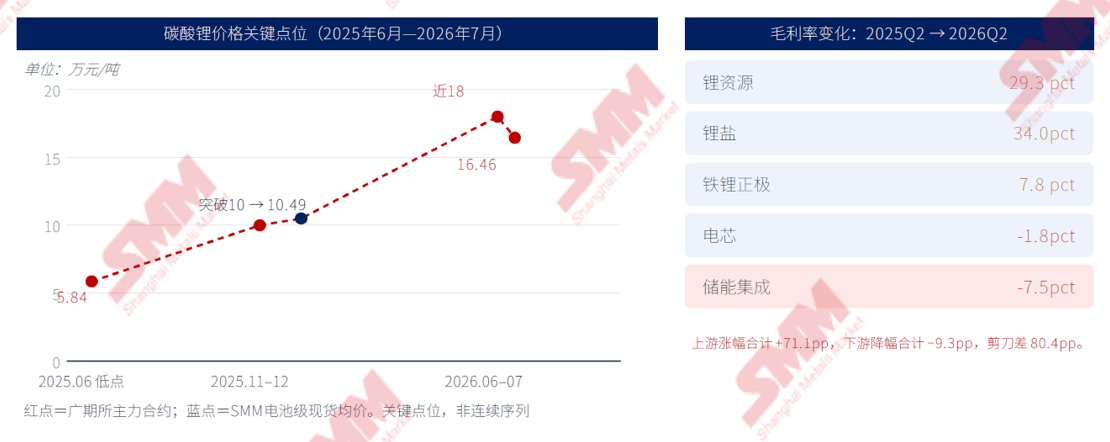
问题不在锂价涨了多少,而在谁先涨价、谁后结算。今天要讲的是:价格怎么传导、错配落在谁身上、2027年该用什么手段控制成本。
2026年碳酸锂基本面预期紧张价格猛涨,实际现货不缺,下游产量同步高歌猛进;产业链价格传导幅度受点价套保、库存、联动定价等影响
据SMM现货报价显示,2026年上半年,电池级碳酸锂现货均价报16.38万元/吨,相较2025年上半年的7.05万元/吨上涨132.3%左右,不过虽然碳酸锂因上半年因基本面预期紧张而价格猛涨,但现货实际供应并不紧缺,下游产量同步保持高增长。但产业链价格传导幅度受点价套保、库存、联动定价等影响,因此涨幅并不明显。
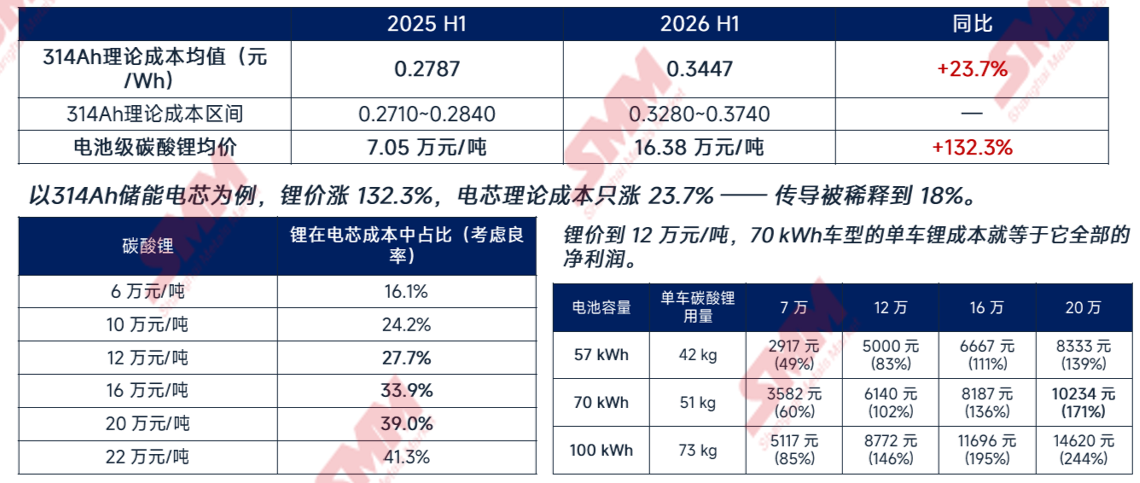
以314Ah储能电芯为例,锂价涨 132.3%,电芯理论成本只涨 23.7%,价格传导被稀释到 18%。
产业链定价全景:越往下游,结算越慢、联动材料占比越少
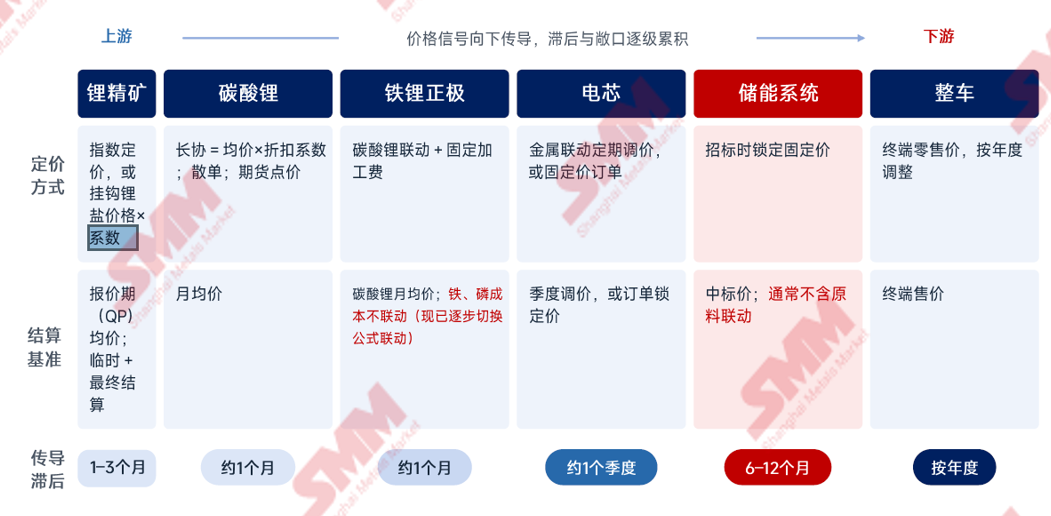
同一轮锂价波动,每个环节在不同时间、以不同比例承担。上游按月结算、随行就市:下游按季、按年甚至按中标价锁定--固定价环节承受的错配最大。
2026年H1错配机制:滞后越长、联动越少,承压时间越长
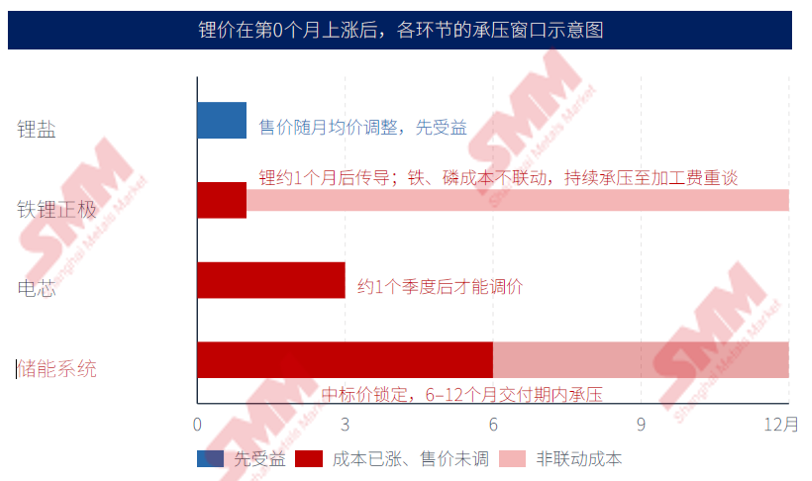
01价格上涨时
上游先受益,下游按滞后长度依次承压
固定价、长交付期的环节承压最久;联动只覆盖锂的环节,非锂成本照样被挤压
02 价格下跌时
方向反过来:下游受益,持货环节计提跌价
高价库存和高价长协成为负担,2023年的存货跌价即是一例
错配不是某个环节经营不善,而是结算规则的结构性结果。
锂价每涨1万元/吨,电芯成本增约0.006元/Wh
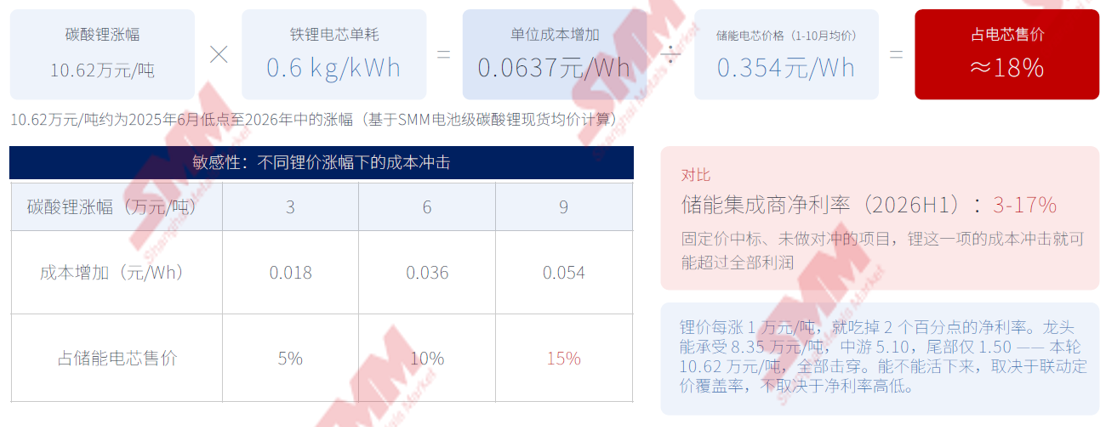
锂成本占比回升后,滞后几个月就足以吞掉下游环节的利润。
2026年实例:固定加工费模式下,铁磷成本"传导失灵"
据SMM历史价格显示,2025年6月磷酸铁锂报均价在3.38万元/吨左右,2026年年初增长至5.12万元/吨,2026年6月份报6.11万元/吨,年内上涨19.3%,同比2025年6月上涨超过80%。
1、磷酸铁:约1万→ 1.5万元/吨:2026年初至7月涨幅超50%;6月均价1.46万元/吨,环比+9.0%;
2、铁磷成本由正极厂全额承担:"碳酸锂联动+固定加工费"下,只有锂随行就市;磷酸铁占加工费比重超70%;
3、只能靠重谈加工费:湖南裕能:8月1日起全系列加工费较前期执行价上调2000元/吨。
错配不只发生在锂上。任何一项不在联动范围内的成本,都会让固定价格条款失灵——2027年的条款设计必须把它们纳进来。
另一种错配:结算看现货均价,对冲用期货价格
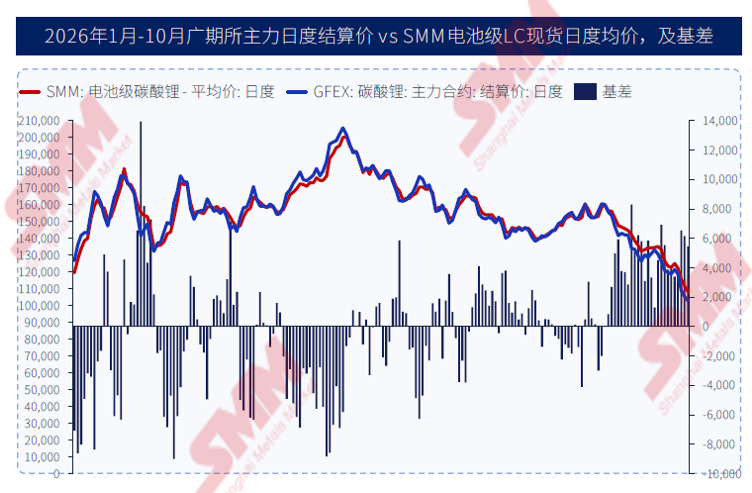
01 期货贴水时:点价采购、盘面买货交割更划算;按现货均价收款的卖方相对吃亏;
02 期货升水时:现货采购更划算;上游可在盘面卖出,提前锁定售价;
03 基差本身就是风险:套保锁住的是期货价格,合同结算用的是现货均价;两者一旦偏离,就是对冲误差。
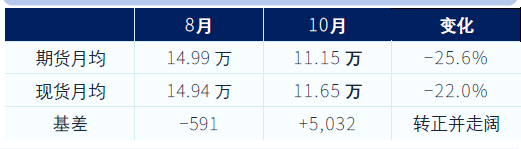
价格在跌,期货跌得更快,基差反而转正了。这说明的不是现货变强,而是市场对远期的判断在修正,之前期货把"远期过剩"定价得太重,如今开始往回挪。若是这一修正继续,期货还有补跌空间,现货不一定跟跌。
结算基准和对冲工具不是同一个价格。任何对冲方案都要对齐合同价和对冲价。
格局:总量过剩与结构性偏紧并存,议价权向高端产能集中
SMM预计,2026年高压实(四代及以上)磷酸铁锂全年需求约169万吨左右,稳定供给在120–135万吨上下,供应缺口约34–49万吨。
从开工率情况来看,2026年7月份,磷酸铁锂一体化龙头企业开工率在95%~100%左右,行业平均开工率在90%上下,中小企业开工率则多数小于50%。
据SMM了解,磷酸铁锂头部企业订单排至2027年上半年,龙头交付周期约7天;高压实产品相对普通磷酸铁锂溢价1000–2000元/吨
需求端:1–6月动力+储能电池产量1068.9GWh同比增长53.3%。
2027年的条款谁说了算,取决于谁握着紧缺产能。高端材料有底气推动联动和提价,低端产能只能被动接受。
纵向一体化:把外部错配变成内部对冲
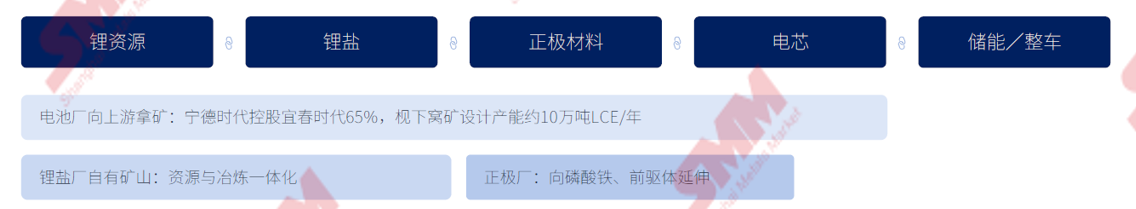
01 机制:上游赚的就是下游亏的
一体化企业内部,锂价上涨带来的资源利润,可以抵消电芯环节的成本冲击,结算滞后在集团内被消化
02 头部电池厂锂资源自给率40%:
计算口径:权益资源量或包销量/年度锂需求
03 局限资本重、周期长、有许可风险:
典型案例:枧下窝自2025年8月停产至今仍在办理复产手续
一体化程度越高,内部错配越能相互抵消;外采比例越高,越要依靠合同条款和金融对冲。
提价潮:材料环节开始把错配推回下游
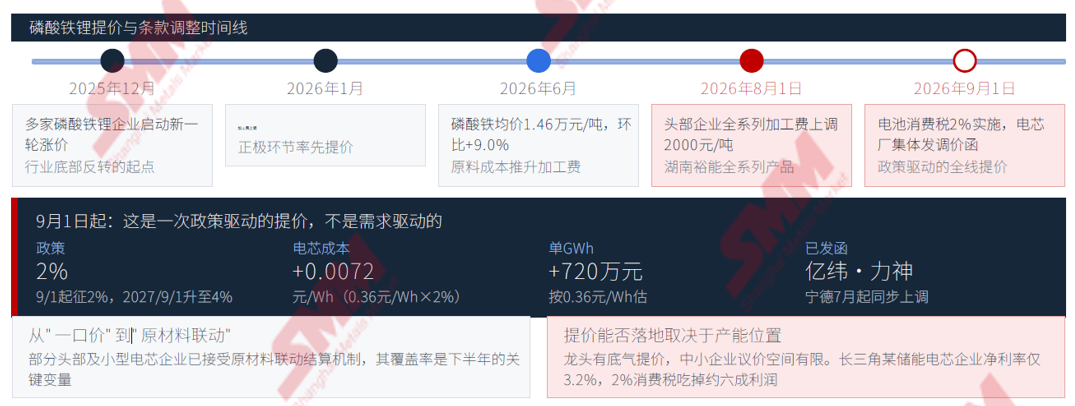
错配不会消失,只会在环节之间转移。材料推回去的成本,最终要由电芯和终端的条款来接住。
2027年成本控制工具箱:四类手段,各管一种风险
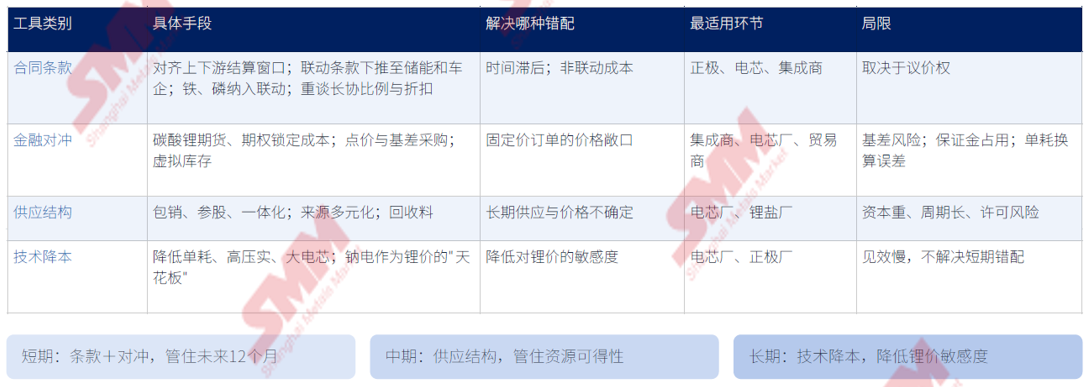
没有一种工具能解决所有问题。先用条款消掉能消掉的滞后,再用对冲覆盖剩下的敞口。
正极:从"锂联动+固定加工费"到"全原料联动"
现在-------正极售价=碳酸锂均价×单耗+固定加工费(内含铁、磷成本)
2027方向-------正极售价=碳酸锂均价×单耗+磷酸铁均价×单耗+加工费(仅制造与利润)
条款设计要点
01 取价周期对齐:售价取价期与锂盐、磷酸铁的采购结算期一致,消除内部滞后;
02 基准价透明:铁、磷源须有公开、可追溯的价格基准,否则联动难以执行;
03 高端产品单独定价:高压实产品溢价单列,不被普通品加工费稀释
现状:仍靠调价函追赶
湖南裕能8月1日起+2000元/吨;龙蟠科技预期+1000–2000元/吨;合同通常半年一谈
正极厂把非锂成本交给公式,电芯厂换来更透明的成本——但前提是电芯厂自己也能把它继续向下传导。
电芯:把联动条款继续往下传
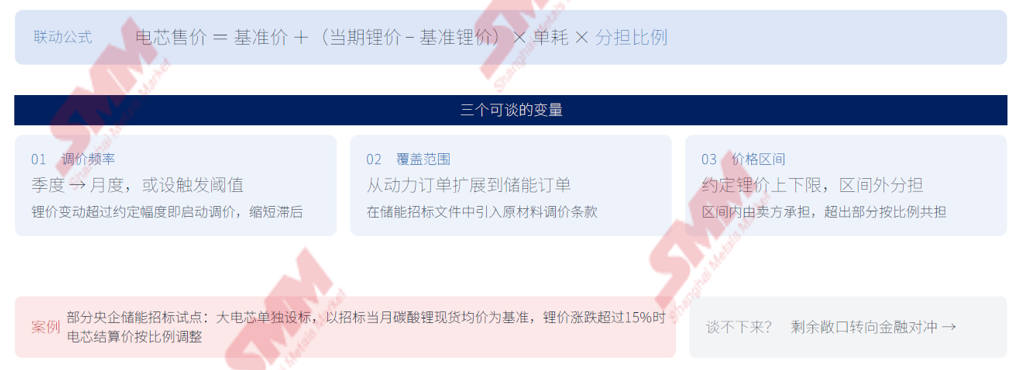
联动条款的本质是重新分配风险,而不是消灭风险。能下推多少,取决于下游的议价权和对价格透明度的接受程度。
储能集成:固定价中标,用期货锁住锂成本
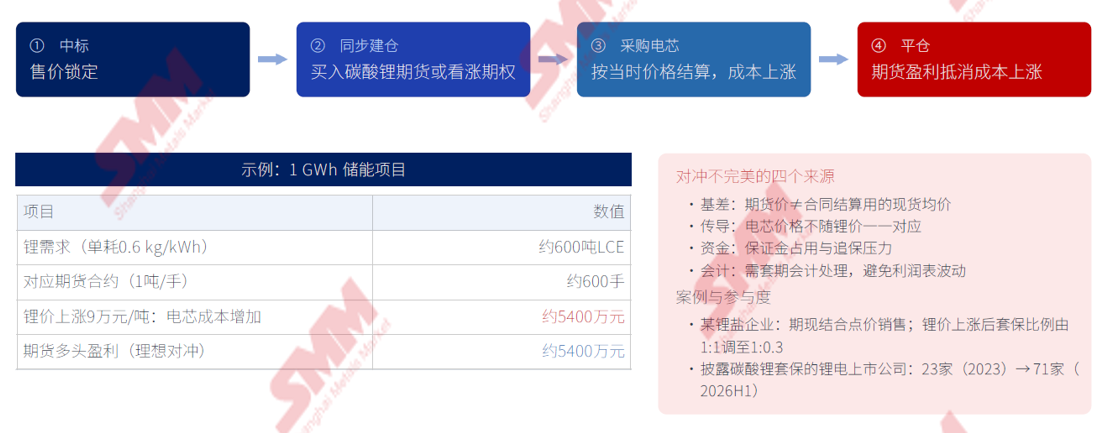
对冲把"不可控的锂价风险"换成"可管理的基差风险"。最好的组合是:电芯采购带联动,再用期货覆盖联动之外的部分。
时间窗口:2027年的条款,现在就在谈
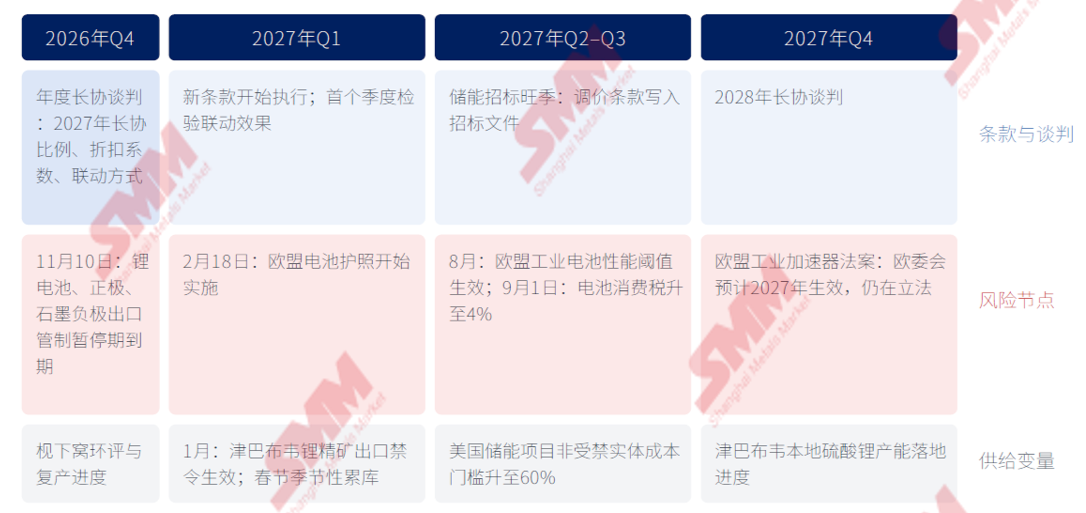
条款是一年谈一次的,错配是每个月都在发生的。错过这一轮谈判,2027年的敞口就只能靠对冲来补。
供给扰动:放大价格波动,也放大错配
0 1枧下窝复产:设计产能约10万吨LCE/年,停产前约占全国产量8–10%
2025年8月9日:采矿证到期停产;2026年6月29日:安全生产许可获批,矿种变更为锂矿;8月26日:环评拟受理公示撤销;补充公示后,两轮公众意见合计80条。
02 资源国政策:
津巴布韦:2027年1月起禁止锂精矿出口。津巴布韦2025年产量约占全球9.7%。2026年2月底曾暂停出口,4月凭配额有条件恢复;10月9日政府重申不延期
03 中游出清:
加工费维持固定水平的背景下,中小材料企业现金流承压
行业多数企业开工率不足 50%;产能出清后行业集中度提升,议价能力进一步向头部企业倾斜。
传导逻辑:供给扰动→ 价格波动加大→ 结算滞后造成的错配加大→ 市场对合同条款与风险对冲工具的需求提升
供给端的不确定性无法消除,但可以被定价。控制成本的关键不是猜对锂价,而是让结算规则与风险敞口相匹配。